


Loan Calculator Ultra
3,8135.00 Arvustused
Rakenduse andmed
- Versioon
- 1.5.0.0
- Uuendatud
- Litsents
- Free
- Allalaadimised
- 1 000 000+
- Arendaja
- Paulo DEV
- Kategooriad
- Finants
- Platvorm
- Android
Ekraanipildid
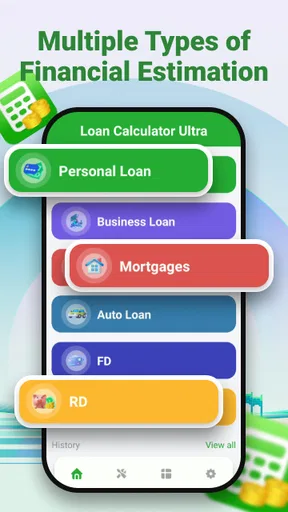
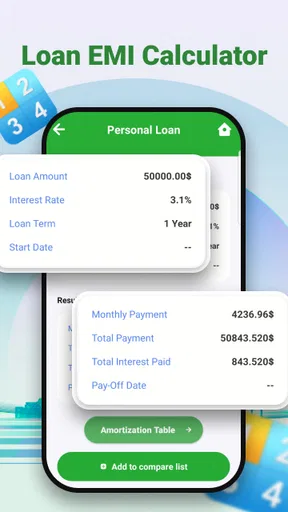
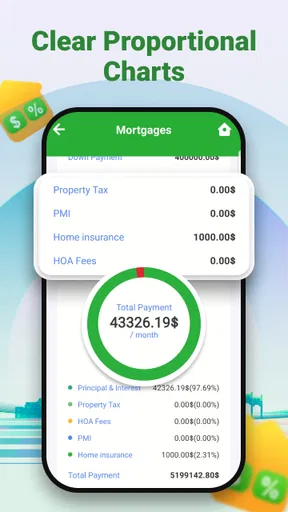
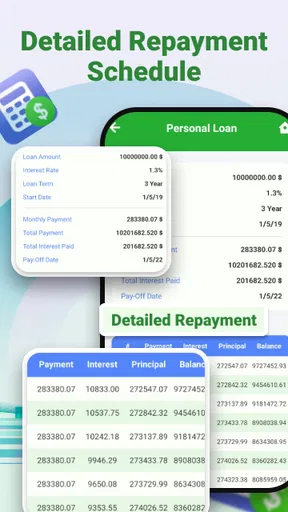
 Analüüsi koostas AppCompare
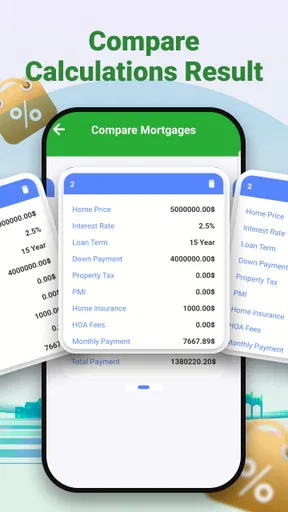
Kui mul on vaja kiiresti hinnata, mida üks laenumakse või tagatisraha tagastamine minu kuueelarvega teeb, eelistan ma alustada lihtsast arvutusest, mitte kohe pangale või laenuandjale kirjutamisest. Loan Calculator Ultra ongi selliseks esmaseks kontrolliks mõeldud finantsrakendus. Minu kasutuskogemuses on selle väärtus eelkõige kiiruses: saan erinevaid stsenaariume kõrvutada enne, kui hakkan päringuid saatma või otsuseid tegema.
Rakenduse nimi jätab mulje, et tegemist on laenukalkulaatoriga, kuid selle teine praktiline külg on tagatisraha tagastamise simulatsioon. See teeb tööriista huvitavamaks kui tavaline ühe eesmärgiga kuumaksearvuti. Samal ajal ei tasu seda võtta laenunõustaja, krediidiotsuse ega lepingu asendajana. Minu jaoks on see eelkõige mõtlemise ja kontrollimise tööriist, mitte finantsotsuse tegija.
Kuidas Loan Calculator Ultra päriselus kasutatav on
Rakenduse on loonud Paulo DEV ning see kuulub finantsrakenduste hulka. Tasuta kasutamine muudab proovimise lihtsaks, eriti juhul, kui tahan teha mitu esmast arvutust ilma tellimust või makset kohe kaalumata. Rakendus on mõeldud PEGI 3 vanusemärgisega kasutajatele, kuid täiskasvanud peaksid siiski meeles pidama, et laenu puudutavad otsused nõuavad rohkem kui üht kalkulaatori tulemust.
Minu hinnangul on kõige mõistlikum alustada ühe konkreetse küsimusega: kas ma tahan hinnata laenu kuukoormust või uurida tagatisraha võimalikku tagastumist? Kui panen need eesmärgid läbisegi, võib tulemus tunduda täpsem, kui mu sisendid tegelikult on. Hea töövoog on teha kõigepealt konservatiivne stsenaarium, seejärel realistlikum ja lõpuks variant, milles mõni eeldus muutub minu kahjuks.
Selline järjestus on kasulik näiteks siis, kui vaatan korteri üürimisega seotud kulusid ja samal ajal kaalun väikelaenu mööbli või kolimise jaoks. Tagatisraha tagastumine võib parandada minu rahavoogu hiljem, kuid seda ei tohiks käsitleda kindla rahana enne, kui lepingu tingimused ja korteri seisukord seda toetavad. Kalkulaator aitab neid summasid kõrvuti vaadata, kuid vastutus eelduste eest jääb mulle.
Laenumakse hindamine enne päringut
Laenuarvutuse kõige kasulikum hetk on minu jaoks enne laenupakkumiste võrdlemist. Kui sisestan laenusumma, perioodi või intressiga seotud eeldused, saan esmase ettekujutuse sellest, kas soovitud summa üldse sobitub minu kuueelarvesse. See on parem lähtekoht kui ainult reklaamis nähtava väikese kuumakse vaatamine, sest pikem periood võib muuta kogukulu oluliselt.
Siin tuleb rakenduse tugevus ja piirang korraga esile. Tugevus on see, et stsenaariume saab mõttes läbi mängida kiiresti. Piirang on see, et kalkulaator ei tea minu tegelikku sissetulekut, muid kohustusi, lepingutasusid, kindlustust ega laenuandja krediidihinnangut. Seetõttu käsitlen mina tulemust suunana, mitte lubadusena, et selline pakkumine mulle päriselt antakse.
Tasub enne valimist lugeda

Xiaomi ilmarakendus aitab päeva planeerida, kuid kogukonda ei loo

PLAYit leiab telefonist peaaegu iga video, kuid mugavusel on hind

TikTok Lite viib lühivideod väiksema andmekuluga kaugemale

Prime Video võit sõltub sellest, mida vaataja telefonis leiab

Moovit ei juhi busse, kuid mõjutab seda, kuidas linnas liigume

Nädala valik: Microsoft 365 Copilot aitab tööga kiiremini alustada
Praktiline nipp on teha kaks eraldi arvutust: üks selle järgi, mida ma tahaksin laenata, ja teine selle järgi, mida ma suudaksin maksta ka ebamugaval kuul. Kui nende vahe on suur, annab see mulle palju rohkem infot kui üks optimistlik number. Samuti tasub vaadata, kuidas muutub kuumakse siis, kui periood lüheneb. Väiksem igakuine makse ei tähenda automaatselt odavamat laenu.
Tagatisraha simulatsioon ei ole automaatne tagastusotsus
Tagatisraha osa on eriti kasulik üürnikele, kes tahavad läbi mõelda, milline raha võib pärast lepingu lõppu liikuda tagasi nende kontole. Mina kasutaksin seda näiteks enne kolimist, et võrrelda täieliku tagastumise, osalise kinnipidamise ja viivitusega arvestavat stsenaariumi. Nii ei ehita ma järgmise kuu eelarvet ainult kõige soodsama võimaluse peale.
Oluline on eristada arvutust tegelikust vaidlusest. Tagatisraha suurus, mahaarvamised, kahjustuste tõendamine ja tagastamise tähtaeg sõltuvad lepingust ning osapoolte kokkulepetest. Rakendus saab aidata summasid organiseerida, kuid ei otsusta, kas mõni kinnipidamine on põhjendatud. See on koht, kus dokumentide, üleandmisakti ja kirjaliku suhtluse säilitamine on tähtsam kui ükskõik kui mugav simulatsioon.
Minu soovitus on koostada tagatisraha jaoks kolm varianti. Esimeses eeldan täielikku tagastumist, teises arvestan mõistliku paranduskuluga ja kolmandas jätan raha ajutiselt üldse eelarvest välja. Kolmas variant võib tunduda liiga ettevaatlik, kuid just see näitab, kas kolimine või uus üüripind on jõukohane ka siis, kui tagatisraha ei jõua kohe tagasi.
Milline on usaldusväärsuse vaatenurk?
Rakenduse juures vaatan ma alati eraldi arvutuse loogikat ja andmekäitluse usaldust. Esimene küsimus on, kas sisestatud summad annavad mulle arusaadava tulemuse. Teine küsimus on, milliseid valikuid rakendus mulle kasutajana näitab: kas saan sisendeid muuta, stsenaariume uuesti teha ja otsustada ise, mida ma rakendusega jagan.
Loan Calculator Ultra puhul ei tee ma pelgalt finantsrakenduse olemasolu põhjal järeldust, et see oleks pangateenus või ametlik krediidikontroll. Selle arendaja on Paulo DEV, mitte minu pank ega laenuandja. See eristus on oluline, sest rakenduse kuvatu ei tohiks olla ainus alus lepingu sõlmimiseks, eriti kui mängu tulevad intressi muutumine, lisatasud või tagasimaksega seotud eritingimused.
Samuti ei sisesta ma sellisesse tööriista rohkem isiklikku infot kui arvutuseks vaja. Laenusumma, periood ja oletatav määr võivad olla piisavad, kuid isikukoodi, pangaparooli, kaardiandmeid või dokumentide fotosid ei ole mõistlik kalkulaatorisse kirjutada. Kui rakendus küsiks arvutuse tegemiseks andmeid, mida arvutus ise ei vaja, peatuksin ja kontrolliksin enne jätkamist, miks neid vajatakse.
Andmetundlikud hetked ja praktiline ettevaatus
Finantsrakenduse kasutamisel on kõige tundlikum hetk sageli mitte tulemus, vaid sisestus. Inimene võib harjumusest kirjutada lahtrisse täpse palga, tööandja nime või muu info, kuigi kuumakse hindamiseks pole seda tarvis. Mina väldin sellist ületäitmist. Kasutan ümardatud või stsenaariumi jaoks piisavaid väärtusi, kui täpsus ei muuda otsust.
Teine ettevaatlik koht on ekraanipiltide ja jagamisega seotud kasutus. Kui teen arvutust sõbrale või elukaaslasele näitamiseks, kontrollin enne, et ekraanil ei oleks kõrval muid rahalisi andmeid. Kalkulaatori tulemus võib tunduda süütu, kuid koos nime, konto väljavõtte või aadressiga võib sellest saada tundlikum pilt minu majanduslikust olukorrast.
Kolmas oluline hetk tekib siis, kui kasutan rakendust avalikus kohas või ühisel seadmel. Ma ei jätaks finantsarvutust lihtsalt ekraanile avatuks ning pärast kasutamist kontrolliksin, kas sisestatud väärtused jäävad rakendusse alles. Kui need jäävad nähtavaks, puhastaksin need enne seadme teisele inimesele andmist. See pole rakenduse süüdistamine, vaid mõistlik harjumus iga rahalise tööriista puhul.
Usalduse hindamisel vaatan ka seda, kas kasutaja saab ise aru, mida ta teeb. Selged sisendid, nähtav tulemus ja võimalus arvutust korrigeerida annavad mulle rohkem kindlust kui efektne kujundus. Kui mõni termin on ebaselge, ei täida ma seda pimesi, vaid kontrollin lepingu või laenuandja tingimusi. Kalkulaator ei saa parandada valet lähteinfot.
Võrdlus panga kalkulaatori ja arvutustabeliga
Tavalise panga kalkulaatoriga võrreldes on Loan Calculator Ultra minu jaoks paindlikum just siis, kui tahan kõrvutada laenu ja tagatisraha mõju ühes isiklikus eelarvevaates. Panga tööriist võib olla parem konkreetse panga enda toote puhul, sest seal võivad olla arvestatud selle teenustasud, tingimused ja pakkumise loogika. Kui ma juba tean, millise panga laenu kaalun, kontrollin lõpliku tulemuse alati ka panga enda kanalis.
Arvutustabel on paindlikum kasutajale, kes tahab lisada toidukulud, kommunaalmaksed, säästud, ebaregulaarsed väljaminekud ja mitu kuud järjest. Loan Calculator Ultra võidab kiiruses ja madalamas algbarjääris: ma ei pea ise valemeid ehitama. Arvutustabel võidab läbipaistvuses juhul, kui tahan iga eeldust kommenteerida ja kogu eelarvet ühe dokumendina jälgida.
Minu jaoks ei ole need tegelikult vastandid. Alustan rakenduses kiirest stsenaariumist, seejärel kannan olulised tulemused oma eelarvesse. Nii ei koorma ma kalkulaatorit üles ülesannetega, milleks see pole mõeldud, kuid saan selle kiirust ära kasutada otsuse esimeses etapis.
Igapäevane näide: kolimine ja väike laen korraga
Oletame, et kolin uude üürikorterisse ja vajan samal ajal väikest laenu kodutehnika jaoks. Minu esimene viga võiks olla arvestada tagatisraha kindlasti tagasi tuleva rahana ning vaadata ainult laenu väikest kuumakset. Loan Calculator Ultra abil teeksin esmalt eraldi tagatisraha stsenaariumid ja seejärel laenuarvutuse, ilma neid summasid automaatselt üheks kindlaks rahavooks liitmata.
Seejärel prooviksin laenu puhul lühemat ja pikemat perioodi. Kui pikem periood teeb kuumakse mugavaks, kuid kogukulu tundub ebamõistlik, on see märk, et soovitud ostu võiks edasi lükata või valida odavama lahenduse. Kui tagatisraha tagastub hiljem, mitte kohe, jätaksin esimese kuu eelarvesse puhvri. See on konkreetne viis, kuidas rakendus aitab mul vältida liiga optimistlikku plaani.
Sellises olukorras ei lahenda kalkulaator minu eest küsimust, kas laen on hea mõte. Küll aga muudab ta nähtavaks kolm eri riski: igakuine kohustus, raha ajastus ja võimalik tagatisraha vähenemine. Just nende eraldi vaatamine on minu arvates rakenduse kõige praktilisem kasutusviis.
Kellele see sobib ja kellele mitte
Soovitaksin seda rakendust inimesele, kes tahab enne finantsnõustaja, panga või üürileandjaga suhtlemist oma mõtted numbriteks vormida. See sobib ka paarile või korterikaaslastele, kes tahavad arutada, kas uus elukoht ja sellega seotud laenukohustus mahuvad ühisesse plaani. Tasuta hind teeb katsetamise lihtsaks ning PEGI 3 märgis näitab, et rakendus on vanuse mõttes laiale kasutajaskonnale suunatud.
Ma ei valiks seda ainsaks tööriistaks inimesele, kes vajab täielikku finantsplaneerimist, võlgade restruktureerimist või detailset krediidipakkumiste võrdlust. Samuti ei sobi see neile, kes ootavad, et rakendus kontrolliks automaatselt lepingu õiguslikku tähendust või annaks isikliku soovituse. Sellisel juhul on parem pöörduda pangaga otse ühendust võttes spetsialisti poole ja lugeda pakkumise kõik tingimused läbi.
Rakenduse kasutamisel tasub endalt küsida, kas ma tahan kiiret ligikaudset vastust või dokumenteeritud otsustusmudelit. Esimese jaoks on see mugav. Teise jaoks vajaksin tõenäoliselt lisaks märkmeid, eelarvet ja ametlikke pakkumisi. See ei ole puudus iseenesest, vaid aitab paika panna, millist rolli ma rakendusele annan.
Versioon, hinnang ja kasutuse ulatus
Praegune versioon on 1.5.0.0 ning rakendus töötab alates Android 9-st. See on oluline kontroll enne paigaldamist, eriti vanema telefoni puhul. Mina vaataksin üle ka selle, kas minu seade on uuendatud ja kas rakendus käitub väiksemal ekraanil mugavalt, sest finantsarvutuses võivad halvasti nähtavad lahtrid põhjustada sisestusvigu.
Rakenduse keskmine hinnang on 3,8 ning seda on hinnanud üle kuuesaja kasutaja; arvustusi on üle saja. Paigaldamiste arv ületab miljoni, mis näitab laialdast huvi, kuid ei tõesta iseenesest arvutuste sobivust minu konkreetse olukorra jaoks. Mina loen hinnanguid pigem märgina sellest, milliseid kasutuskogemusi inimesed jagavad, mitte automaatse kvaliteedigarantiina.
Rakendus ilmus 23. märtsil 2026 ja on tasuta. Värske väljalaske puhul pööran eriti tähelepanu sellele, kuidas rakendus minu seadmes töötab, kas sisestatud väärtused säilivad ootuspäraselt ja kas tulemus on arusaadav. Kui mõni arvutus tundub kahtlane, kontrollin seda käsitsi või teise kalkulaatoriga, mitte ei eelda, et ekraanil olev number peab olema õige.
Minu lõplik hinnang ettevaatlikule kasutajale
Loan Calculator Ultra jätab mulle kõige parema mulje siis, kui kasutan seda otsuse esimese kihina. Laenumaksete ja tagatisraha võimalike stsenaariumide kõrvutamine aitab mul näha, mis juhtub erinevate eelduste korral, ning see on palju kasulikum kui ühe optimistliku tulemuse vaatamine. Eriti väärtuslik on võimalus mõelda raha ajastusele, mitte ainult lõppsummale.
Samas ei annaks ma rakendusele rohkem usaldust, kui selle roll õigustab. See ei asenda panga ametlikku pakkumist, üürilepingut, üleandmisakti ega oma eelarvet. Isikliku info sisestamisel oleksin kokkuhoidlik, väldiksin tarbetuid tundlikke andmeid ja kontrolliksin alati, kas minu kasutatud eeldused vastavad päris tingimustele.
Minu soovitus on lihtne: proovi seda siis, kui vajad kiiret ja tasuta viisi laenu või tagatisraha mõju läbimõtlemiseks, kuid kirjuta tulemused oma eelarvesse ümber ning kontrolli olulised numbrid ametlikest dokumentidest. Hea kasutusviis on teha kolm stsenaariumi, jätta puhver alles ja teha lõplik otsus alles pärast tingimuste ülevaatamist. Sellise ettevaatliku lähenemisega on rakendus praktiline abiline; kui vajad täielikku finantsnõu, tasub valida põhjalikum tööriist või spetsialist.
Kiirest arvutusest korratava harjumuseni
Kui teen mitu arvutust järjest, hoian sisendid võimalikult võrreldavad: muudan korraga ainult üht eeldust, näiteks perioodi või laenusummat. Nii saan aru, mis tulemust tegelikult mõjutas. Kui muudan korraga nii summat, tähtaega kui ka intressieelduse suurust, ei ole kahe tulemuse vahe enam kuigi õpetlik. See lihtne võte on kasulik ka siis, kui arutan valikuid kellegi teisega, sest saan põhjendada, miks üks variant tundub turvalisem.
Teine hea harjumus on märkida iga tulemuse juurde, kas tegemist on soovitud variandi, realistliku hinnangu või teadlikult pingelise prooviga. Seda saab teha oma märkmetes või eelarves, ilma et peaksin eeldama rakenduses eraldi salvestusfunktsiooni. Mõne päeva pärast on muidu lihtne unustada, millise sisendi põhjal konkreetne number tekkis. Eriti enne laenuandjaga rääkimist aitab selline märge mul küsida õigeid küsimusi, mitte esitada kalkulaatori tulemust valmis pakkumisena.
Kui arvutus on tehtud liikvel olles, kontrollin olulise otsuse eel samu sisendeid rahulikult uuesti. Väike kirjaviga summas või perioodis võib muuta kogu järeldust, samas kui ekraanil olev tulemus võib esmapilgul täiesti usutav tunduda. Ma ei käsitle seda erilise veana rakenduses, vaid põhjusena, miks kiire tööriista tulemust tasub olulise otsuse juures teist korda üle vaadata.
Millal lihtsus muutub piiriks
Loan Calculator Ultra on kõige asjalikum siis, kui küsimus on piiratud: milline võiks olla makse teatud eeldustel või kuidas tagatisraha võimalik tagastus mu eelarvet mõjutaks? Kui tahan aga jälgida kogu majapidamise rahavoogu, mitut paralleelset laenu, muutuvat sissetulekut ja eri kuupäevadel saabuvaid arveid, vajan laiemat süsteemi. Selleks sobib paremini põhjalik eelarverakendus või arvutustabel, kus saan kuude lõikes eraldi ridu ja märkusi pidada.
Samuti ei pruugi kiire stsenaarium aidata, kui ma ei tea, millist intressi või lisakulu sisestada. Sellisel juhul on parem küsida laenuandjalt tingimused enne, kui hakkan kalkulaatori tulemusi omavahel järjestama. Arvutuse täpsus ei saa olla parem kui selle sisendid; mitu täpsena näivat varianti võivad kõik olla eksitavad, kui lähte-eeldus ei vasta tegelikule pakkumisele.
Siin ongi minu jaoks praktiline piir: rakendus aitab küsimust ette valmistada, aga ei lahenda teadmata tingimusi. Kui vajan vastust sellele, kas konkreetne leping lubab ennetähtaegset tagastamist või milliseid tasusid lisandub, loen lepingu läbi või küsin teenusepakkujalt. Kui vajan selgust tagatisraha kinnipidamise õiguspärasuse kohta, lähtun dokumentidest ja vajaduse korral pädevast nõustamisest, mitte simulatsiooni tulemusest.
Millise kasutaja jaoks on see hea valik?
See sobib kõige paremini inimesele, kes ei vaja finantsvaldkonna eriteadmisi, kuid tahab enne otsustamist oma mõtted struktureerida. Näiteks võib üürnik hinnata, kas uue kodu algkulud mahuvad säästudesse, või laenu kaaluv kasutaja võrrelda soovitud kuumakset enda jaoks talutava piiriga. Samuti on see mugav paarile, kes tahab kõigepealt läbi rääkida võimalikud variandid ja alles seejärel küsida ametlikke pakkumisi.
Teisalt jätaksin selle kõrvale, kui tahan automaatset pangakontode ühendamist, täielikku kulude jälgimist või isikupärastatud laenusoovitust. Need on teistsugused ülesanded kui üksikute stsenaariumide arvutamine. Ma ei püüaks lihtsat kalkulaatorit muuta kõikehõlmavaks rahahalduse keskuseks; parem on kasutada iga tööriista selleks, milles ta on kõige kasulikum.
Kui kaalun paigaldamist, vaatan ka telefoni süsteeminõuet ning seda, kas tahan lihtsat, tasuta lähtepunkti või pigem ametliku laenuandja kalkulaatorit. Esimene aitab küsimuse kiiresti sõnastada, teine on parem siis, kui konkreetsed toote tingimused on juba teada. Nende järjestikune kasutamine on sageli mõistlikum kui ühe valimine kõigeks.
Otsus pärast arvutust
Minu jaoks on parim tulemus see, kui kalkulaator ei anna mulle üksnes summat, vaid aitab otsustada, mida edasi kontrollida. Kui kuumakse tundub talutav ainult kõige soodsama tagatisraha stsenaariumi korral, on see põhjus teha eelarves uus proov, mitte põhjus loota, et kõik läheb hästi. Kui laenumakse sobib ka siis, kui tagatisraha viibib või väheneb, on mul otsuse tegemiseks kindlam lähtekoht.
Praktiliselt viiksin järgmise sammuna kirja laenuandjale küsimused kogukulu, tasude ja maksegraafiku kohta ning üürileandjale tagatisraha tagastamise korra kohta. Nii ei lähe ma vestlusse ainult oletustega, vaid tean, milline eeldus vajab kinnitamist. Rakenduse kiire töövoog on siin väärtuslik just seetõttu, et aitab mul enne päris vestlust oma ebakindlad kohad üles leida.
Loan Calculator Ultra on seega kitsama eesmärgiga tööriist, mille tugevus on lihtne proovimine ja kahe erineva rahalise olukorra läbimõtlemine. Kasutaksin seda esimese kontrollina, mitte lõpliku tõeallikana. Kui pean meeles sisendite piire, võrdlen tulemusi realistlikult ja kontrollin tähtsad tingimused ametlikult üle, aitab see mul teha läbimõeldumaid küsimusi ja vältida liiga optimistlikku eelarvet.
Plussid
- Arvutab kiiresti erinevate laenuperioodide ja intressimäärade mõju.
- Toetab kuumakse
- kogukulu ja intressiosa lihtsat võrdlemist.
- Sobib hästi eelarve planeerimiseks enne laenutaotluse esitamist.
- Selge sisestusloogika võimaldab tulemuse saada vaid mõne sammuga.
- Kasulik ka refinantseerimise või olemasoleva laenu hindamisel.
Miinused
- Tulemused on hinnangulised ega arvesta kõiki panga lisatasusid.
- Rakendus ei esita tegelikku laenupakkumist ega garanteeri intressimäära.
- Mõisted ja arvutusviisid võivad eri riikide laenutavadega erineda.
- Keerukamate graafikute ja maksegraafikute võimalused võivad olla piiratud.
- Laenuotsust ei tohiks teha ainult rakenduse arvutuse põhjal.
Korduma kippuvad küsimused: Loan Calculator Ultra
Mis on Loan Calculator Ultra ja kellele see rakendus sobib?
Loan Calculator Ultra on laenude ja järelmaksude arvutamiseks mõeldud rakendus, millega saab hinnata kuumakset, koguintressi ja kogu tagasimakstavat summat. See sobib kasutajatele, kes soovivad enne laenupakkumise vastuvõtmist erinevaid stsenaariume võrrelda. Rakendus on abivahend planeerimiseks, mitte pankade ametlik krediidiotsus ega finantsnõustamine.
Milliseid andmeid tuleb Loan Calculator Ultras sisestada?
Tavaliselt tuleb sisestada laenusumma, laenuperiood ja intressimäär. Sõltuvalt kasutatavast arvutusest võib rakendus võimaldada lisada ka sissemakse, lepingutasu, igakuiseid haldustasusid või muid kulusid. Täpse tulemuse saamiseks kontrolli, kas intressimäär on fikseeritud või muutuv ning kas periood on märgitud kuudes või aastates.
Kas Loan Calculator Ultra arvutab tulemused alati täpselt?
Rakendus annab sisestatud andmete põhjal matemaatilise hinnangu, kuid tegelik laenumakse võib pakkumisest erineda. Pangad ja krediidiasutused võivad kasutada erinevaid ümardamisreegleid, maksegraafikuid, lepingutasusid, kindlustust või muid lisakulusid. Seetõttu tasub rakenduse tulemust käsitleda esialgse võrdlusena ning kontrollida enne lepingu sõlmimist krediidiandja ametlikku pakkumist ja krediidi kulukuse määra.
Kas Loan Calculator Ultra kasutamiseks on vaja internetiühendust või kontot?
Paljud kalkulaatori põhifunktsioonid võivad töötada ilma kasutajakontota ja internetiühenduseta, sest arvutused tehakse seadmes. Siiski võivad konkreetsed nõuded sõltuda rakenduse versioonist, platvormist ja võimalikest lisafunktsioonidest. Enne kasutamist vaata rakenduse poelehel üle, kas see sisaldab reklaame, sünkroonimist, pilvesalvestust või muid funktsioone, mis võivad vajada internetiühendust.
Kas Loan Calculator Ultra annab soovituse, millist laenu valida?
Loan Calculator Ultra aitab võrrelda erinevaid laenusummasid, perioode ja intressimäärasid, kuid see ei peaks olema ainus alus laenuotsuse tegemisel. Madalam kuumakse võib tähendada pikemat perioodi ja suuremat kogukulu. Enne otsustamist võrdle krediidi kulukuse määra, lepingutasusid, ennetähtaegse tagastamise tingimusi ning oma tegelikku maksevõimet. Vajadusel küsi sõltumatut finantsnõu.


